税収の上振れとは?令和7年度は約3.5兆円増、その理由を解説
ニュースで「税収が上振れした」という言葉を目にすることがあります。税収が想定より増えたことは何となく分かっても、「何と比べて増えたのか」「なぜ予想より税収が増えるのか」まで理解するのは難しいかもしれません。
実際、令和7年度の一般会計税収は過去最高の84兆2,226億円となり、補正後予算に計上された税収見込み80兆6,980億円を3兆5,246億円上回りました。
この記事では、税収の上振れとは何を意味するのか、令和7年度の実際の税収データを確認しながら解説します。
税収の上振れとは?
税収の「上振れ」とは、実際に国へ入った税収が、予算を作成した段階で見込んでいた税収額を上回ることを指します。
国は毎年度、所得税や法人税、消費税などからどの程度の収入が得られるかを見積もったうえで予算を組みます。しかし、税収は企業の利益や給与、個人消費など、その後の経済状況によって変化します。
想定していたより企業の利益が増えたり、給与所得が増加したりすれば、実際の税収が見込み額を上回ることがあります。これが一般に「税収の上振れ」と呼ばれている状態です。反対に、景気悪化などによって予想より税収が少なくなれば「下振れ」と表現されます。
税収の「予算額」と「決算額」は何が違う?
税収の上振れを理解するには、まず「予算額」と「決算額」の違いを押さえておきましょう。予算額は「このくらいの税収が入るだろう」と事前に見積もった金額で、決算額は年度終了後に実際の税収として確定した金額です。
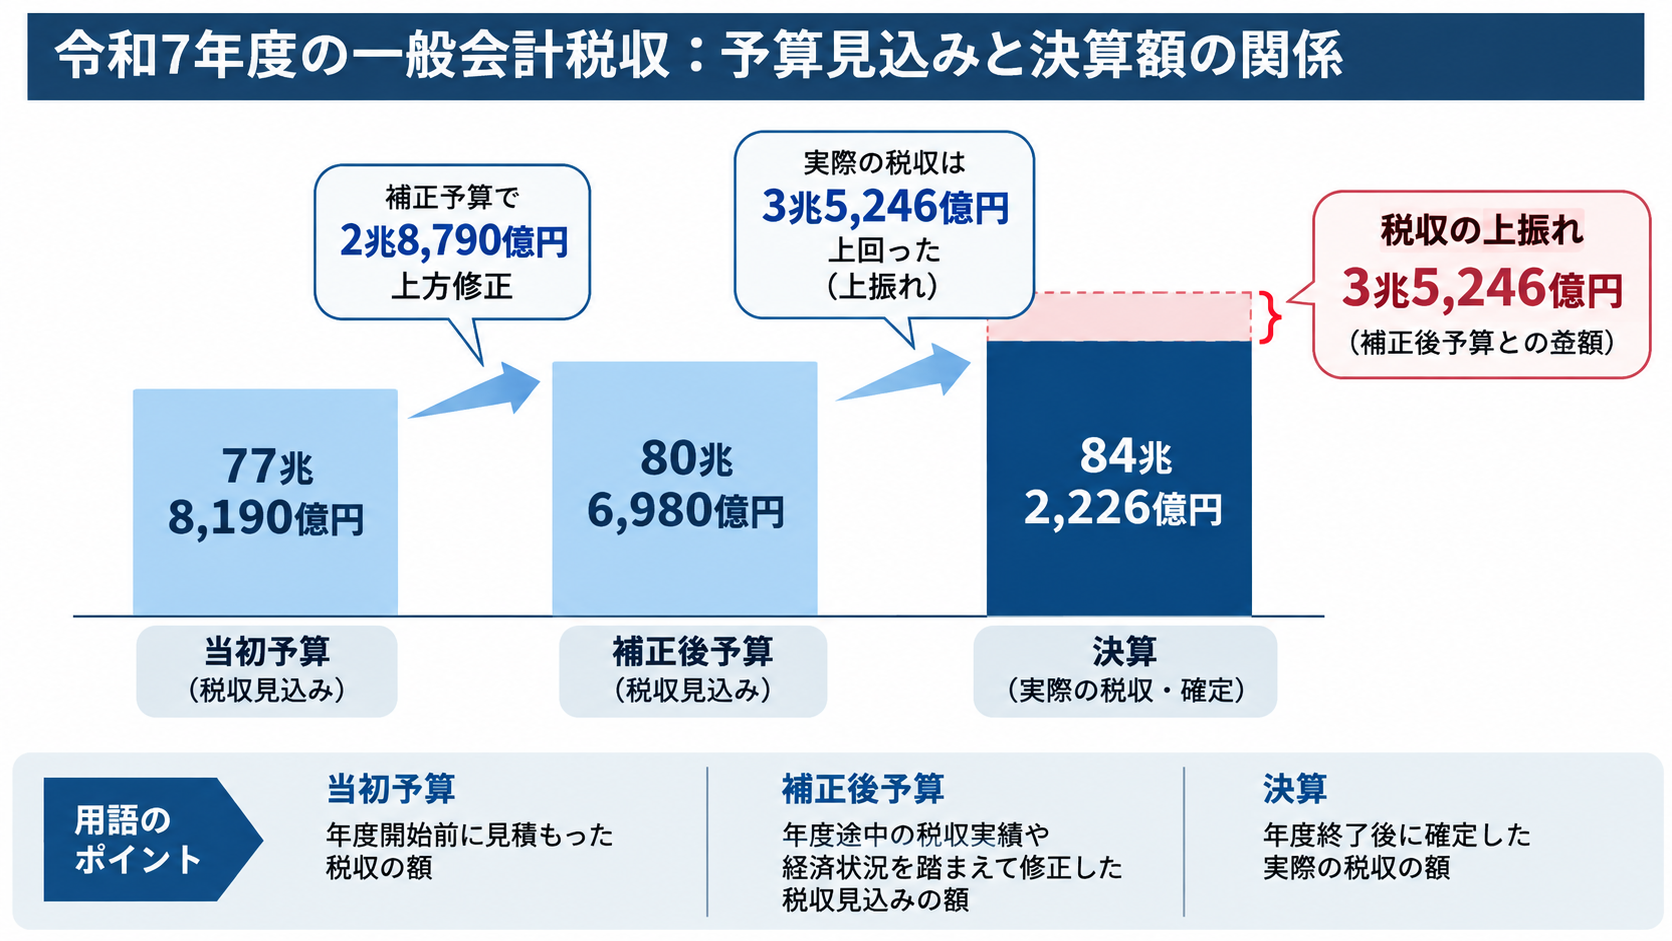
さらに、予算には「当初予算」と「補正後予算」があります。令和7年度は当初、一般会計の租税及び印紙収入を77兆8,190億円と見込んでいました。その後、令和7年12月の補正予算で、途中までの税収実績などを踏まえて2兆8,790億円上方修正し、税収見込みを80兆6,980億円としました。
しかし、年度終了後に確定した令和7年度の税収は84兆2,226億円でした。補正予算の段階ですでに税収見込みを引き上げていたにもかかわらず、実際の税収はそこからさらに3兆5,246億円上回ったことになります。
つまり令和7年度は、当初予算から補正予算への段階で約2.9兆円上方修正され、さらに最終的な決算では補正後予算を約3.5兆円上回った、という二段階の動きがあったと考えると分かりやすいでしょう。
令和7年度の税収は約3.5兆円上振れ
では、実際の数字を見てみましょう。
財務省が2026年7月31日に公表した資料によると、令和7年度の一般会計税収の決算額は84兆2,226億円でした。
| 区分 | 税収の見込み・決算額 |
| 令和7年度当初予算 | 77兆8,190億円(見込み) |
| 令和7年度補正後予算 | 80兆6,980億円(見込み) |
| 令和7年度決算 | 84兆2,226億円(決算額) |
補正後予算と比較すると、決算額は3兆5,246億円多くなっています。これが、令和7年度の税収について「約3.5兆円上振れした」と表現される場合の数字です。
一方、当初予算77兆8,190億円と比較すれば、差額は約6兆4,000億円になります。ニュースなどで「税収が○兆円上振れ」と聞いた場合は、当初予算との比較なのか、それとも補正後予算との比較なのかを確認することが大切です。
どの税金が上振れした?
令和7年度の税収を税目別に見ると、特に大きかったのが法人税です。
| 税目 | 補正予算額 | 決算額 | 上振れ額 |
| 所得税 | 24兆6,590億円 | 25兆2,565億円 | 5,975億円 |
| 法人税 | 19兆5,960億円 | 21兆7,450億円 | 2兆1,490億円 |
| 消費税 | 25兆5,430億円 | 26兆278億円 | 4,848億円 |
約3.5兆円の上振れのうち、法人税だけで約2.1兆円を占めています。所得税と消費税も補正後予算を上回りました。
前年度との比較でも、法人税は3兆8,348億円、所得税は4兆479億円、消費税は1兆65億円増えています。ですが、それぞれの税収が増える仕組みは異なるため、こうした数字だけを見て「景気が良くなった」と判断するのは早計です。
なぜ税収は上振れするのか?
税収は固定された金額ではなく、経済活動に応じて変化します。
たとえば法人税は、基本的に企業の所得に対して課税されます。予算を作った時点で想定していたより企業収益が大きくなれば、法人税収が見込みを上回る可能性があります。
所得税も同様です。給与や賞与などが増えれば、給与から源泉徴収される所得税にも影響します。令和7年度では、所得税25兆2,565億円のうち源泉所得税が20兆5,405億円を占めており、補正後予算を4,635億円上回りました。
消費税は、商品やサービスの取引に対して課税されます。そのため消費額だけでなく、物価の変化なども税収に影響し得ます。つまり、税収の上振れを見る際には、「税収全体が増えた」という数字だけではなく、法人税、所得税、消費税など、どの税目が増えたのかを見るようにしましょう。
税収はどのように見積もられている?
そもそも論ですが、将来の税収を完全に予測することはできません。
財務省は税収を見積もる際、政府の経済見通しや直近の課税実績、企業収益の見通しなど、予算編成時点で利用できる経済指標を使っています。法人税については主要な大法人への調査や、企業収益・景気動向について民間調査機関からヒアリングを行います。
しかし、企業業績や為替、物価、賃金、個人消費などは予算成立後にも変化します。年度途中まで税収がどの程度になるかは確定しないため、当初予算、補正予算、最終的な決算額の間に差が生まれる、という仕組みです。
上振れした税収は自由に使える?
税収が3兆円、4兆円と上振れしたと聞くと、「その分をそのまま減税や給付に使えるのでは」と考えるかもしれません。
しかし、税収の上振れ額と、政府が新しい政策へ自由に使える金額は同じではありません。国の決算では、税収だけでなく税外収入や公債金などを含めた歳入と、実際に使った歳出との差額を確認します。さらに、翌年度へ繰り越す歳出の財源や地方交付税に関係する金額などを調整したうえで、財政法上の剰余金が計算されます。
財政法第6条では、決算上の剰余金のうち、2分の1を下らない金額を、他の法律による場合を除き、剰余金が生じた年度の翌々年度までに、公債または借入金の償還財源に充てることが定められています。つまり、「税収が3.5兆円上振れしたので、3.5兆円をそのまま新しい政策に使える」という仕組みではありません。
「税収が増えた=増税」とは限らない
税収が過去最高を更新したり、大幅に上振れしたりすると、「増税したから税収が増えたのでは」と感じる人もいるでしょう。
しかし、税率を変更しなくても税収が増えることはあります。
企業の利益が増えれば法人税収が増える可能性がありますし、給与所得が増えれば所得税収も増えます。消費税についても、消費額や物価などの変化によって税収が変動します。反対に、税率を変えていなくても景気後退によって企業利益や所得が減れば、税収が減少することがあります。
税収を見るときには、「税率が変わったのか」と「課税対象となる所得や取引額が変わったのか」を分けて考える必要があります。
税収の上振れを見るときの3つのポイント
税収上振れのニュースを見る際は、金額だけでなく、次の点を確認すると内容を理解しやすくなります。
- 当初予算・補正後予算・決算のどれを比較しているか
- 法人税・所得税・消費税など、どの税目が増えているか
- 一時的な増収なのか、継続して見込める増収なのか
特に3つ目は重要です。企業収益の一時的な増加などによる税収を、毎年続く財源と同じように扱うことはできません。税収が上振れしたという事実だけでなく、その中身まで確認することで、日本の財政をより正確に理解できるようになります。
まとめ
税収の上振れとは、実際の税収が予算段階で見込んでいた金額を上回ることです。
令和7年度の一般会計税収は84兆2,226億円となり、補正後予算額80兆6,980億円を3兆5,246億円上回りました。特に法人税は補正後予算を2兆1,490億円上回っており、上振れ額の中でも大きな割合を占めています。
一方で、「税収が増えた=その金額を自由に使える」「税収が増えた=増税された」と単純に考えることはできません。ニュースで税収の上振れが取り上げられたときは、何と比較した数字なのか、どの税目が増えたのか、その増収が継続的なものなのかまで確認すると、財政をめぐる議論の背景が見えやすくなるでしょう。
 オンライン研修・eラーニング
e-JINZAIで
社員スキルUP!
- e-JINZAI for account(会計事務所向け)
- e-JINZAI for business(一般企業・団体向け)
- 今ならe-JINZAIを2週間無料でお試しいただけます!
税理士.ch 編集部
税理士チャンネルでは、業界のプロフェッショナルによる連載から
最新の税制まで、税理士・会計士のためのお役立ち情報を多数掲載しています。
運営会社:株式会社ビズアップ総研
公式HP:https://www.bmc-net.jp/
「登録する」をクリックすると、認証用メールが送信されます。メール内のリンクにアクセスし、登録が正式に完了します。
登録無料
売上アップの秘訣や事務所経営に役立つ情報が満載税理士.chの最新記事をメールでお知らせ