確定給付企業年金(DB)とは?老後の安心を支える企業年金制度を詳しく理解しよう
少子高齢化が進み、公的年金だけでは老後の生活を支えることが難しい時代になっています。そのため多くの企業では従業員の老後保障を目的として企業年金制度を導入しています。
その代表的な制度が「確定給付企業年金(DB: Defined Benefit Plan)」です。
確定給付企業年金は、企業が予め定めた給付内容に基づき、加入者や受給者へ年金や一時金を支給する制度です。また、企業は将来必要となる給付原資を計画的に積立て運用する義務を負っています。一方企業年金制度には、確定給付企業年金(DB)以外に企業型確定拠出年金(DC: Defined Contribution Plan)があります。
両者は根本的な考え方が異なっており、DBは「将来受け取る給付額を予め約束する制度」、DCは「拠出する掛金を予め決める制度」です。近年ではDBとDCを組み合わせて導入する企業も増えていますが、依然としてDBは日本の企業年金制度の中心的な存在であり多くの会社員が加入しています。
本記事では、確定給付企業年金(DB)について、その概要やメリット・デメリット、DCとの違い、利用上の注意点など、様々な点から詳しく解説します。
確定給付企業年金(DB)の日本の年金制度の中での位置づけ
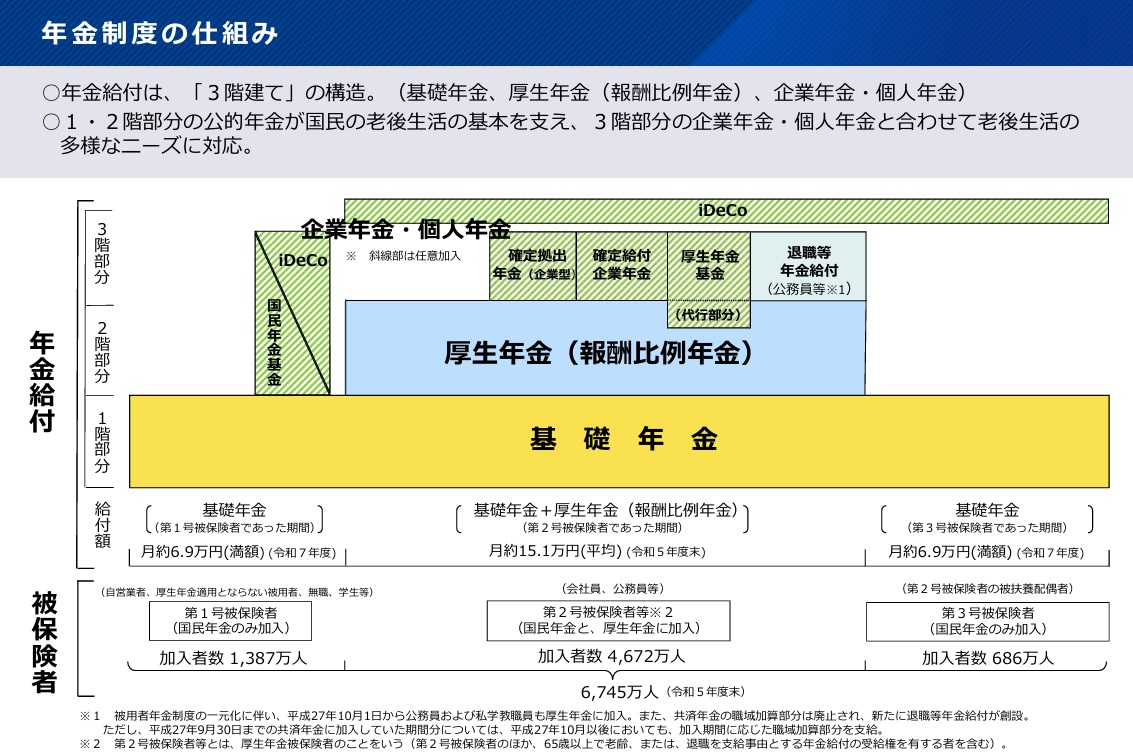
日本の年金制度は上記の図のように3階建てで構成されています。
1階部分は国民年金で、全ての国民が加入する基礎年金です。
2階部分は厚生年金(報酬比例部分)から成り、会社員や公務員が加入する公的年金です。
3階部分は企業年金や個人年金から成り、老後資金をさらに補完する制度で構成されています。
確定給付企業年金(DB)はこの3階部分に位置し公的年金を補う役割があります。
公的年金だけでは老後所得の不足が懸念される中、企業年金は生活水準を維持するための重要な仕組みとなっているのです。
確定給付企業年金(DB)の基本的な仕組み
確定給付企業年金(DB)の特徴は「受け取る給付額が予め決められていること」です。例えば企業が「勤続35年で退職した場合は○○円」「退職後20年間にわたり毎月○万円」というような給付設計を行います。
一方加入者は自ら運用を行う必要はありません。
企業は将来必要となる資金を毎月積立て、信託銀行や生命保険会社等に運用を委託します。また予定していた運用収益が得られなかった場合でも、基本的には加入者に約束した給付を維持する責任は企業側が負います。
つまりDBは「運用リスクは企業負担」「老後給付の安定性は従業員メリット」という構造になっており、これがDCとの最も大きな違いとなっています。DCの場合は運用結果によって受取額が変動しますが、DBでは給付額の安定が重視されています。(DBとDCの比較は以下の章で解説します)
規約型DBと基金型DB
確定給付企業年金(DB)には大きく2つの形態があり、それが規約型DBと基金型DBです。
規約型DBは、企業が労使合意を経て規約を策定し、厚生労働大臣の承認を受けて運営する制度です。資産運用は信託銀行や生命保険会社などへ委託されます。こちらは現在多くの企業で採用されている方式です。特徴としては、「運用が比較的簡便」「単独企業でも導入しやすい」「企業が主体となって管理」などがあります。
一方、基金型DBでは、企業が企業年金基金という独立した法人を設立し、その基金が資産管理及び給付を行います。基金型D特徴としては「独立した組織が運営」「ガバナンスが強い」「大企業や企業グループでよく採用されている」などがあります。従業員の立場から見ると、基金が企業本体から独立して存在しているため、運営の透明度が高いという利点があります。
企業が確定給付企業年金(DB)を導入する理由
なぜ企業が確定給付企業年金(DB)を導入するかというと、優秀な人材を確保して長期安定的に働いてもらうための戦略でもあるからです。
かつて日本企業の多くは退職金制度のみを採用していました。しかし高齢化による退職者の増加、終身雇用の変化、老後生活費の不足、資金管理の高度化等を理由に逐次企業年金制度が整備されてきたのです。
企業にとってDBは単なる複利厚生制度ではありません。優秀な人材を確保し長期的に安心して働いてもらうための重要な制度でもあるのです。
確定給付企業年金(DB)導入のメリット・デメリット
企業が確定給付企業年金(DB)を導入した際のメリット・デメリットは以下の通りです。
従業員側のメリット
- 将来受取額を予測しやすい
これは従業員にとって最大のメリットです。DCでは資産運用の結果によって老後資金が大きく変動します。一方DBでは「自分が何歳で退職したらおおよそいくら受け取れるか」が事前に把握できます。老後資金計画を立てやすいため、住宅ローン返済や資産形成計画との整合性が取りやすくなります。 - 運用知識が不要
DBでは株式や投資信託等の知識がなくても問題ありません。資産運用そのものは企業や信託銀行・生保会社等の運用機関が担当します。投資が苦手な方にとってもDBの存在は非常に大きな安心材料です。 - 老後所得が安定する
DBでは退職時に一時金として受け取るだけでなく、年金形式で長期間受給できる制度もあります。毎月の定期収入が確保されるため、長寿リスクや資金の使いすぎなどに対応しやすくなります。 - 企業負担で積み立てられる
通常、掛金の大部分は企業が負担します。従業員自身が投資資金を準備しなくても老後資金形成が進みます。すなわち給与とは別に企業が将来必要資金を積み立ててくれているともいえるでしょう。 - 税制優遇措置が受けられる
一時金受給時には退職所得控除の対象となる場合があります。長期間勤務した方ほど税負担が軽減されやすい仕組みです。
従業員側のデメリット
- 大きな資産増加は期待しにくい
安定性重視の制度のため、運用成果が非常に良かったとしても従業員の受取額が大幅に増えるわけではありません。「大きく増やす」より「確実に受け取る」ことを優先した制度だからです。 - 企業の財政状況に影響される
法律上の保護はありますが、企業の経営が極端に悪化した場合には制度変更や給付見直しの可能性はあります。加入者としても企業年金の財政状況を都度確認することが大切です。 - 制度が分かりにくい
年金額の計算式に関しては会社ごとに異なり、ポイント制、給与比例制、勤続年数比例制など様々です。そのため自分がどれだけ受け取れるか、理解していない従業員も少なくありません。 - 転職時に注意が必要
勤務途中で転職した場合、脱退一時金、通算制度、移管などの手続きなどが発生します。手続きを誤ると将来の受給権に影響する可能性があるので注意が必要です。
企業側のメリット
- 人材確保
企業年金がある企業は複利厚生が充実していると評価されやすくなります。採用市場においては有利に働くことも多いです。 - 人材定着
多くのDBでは勤続年数が長いほど給付額も増えます。結果として離職率低下につながる効果も期待できます。 - 退職給付の平準化
企業の制度が退職金制度のみの場合、一度に大量退職が発生すると企業の資金繰りに大きな負担が掛ります。
一方DBでは計画的な積立を行うので財務管理がしやすくなります。
企業側のデメリット
- 最大の問題は運用リスク
DB制度最大の課題は運用リスクです。市場環境の悪化により資産運用成績が悪化した場合でも、企業は加入者に対して約束した給付を維持しなければなりません。財源が不足した場合、追加資金の拠出、財務負担の増加などが必要になります。 - 制度運営コスト
DBの管理においては、年金数理計算や法令対応などの専門的な管理が求められます。人材が十分でない中小企業にとってはこれが必要以上の負担となる場合があります。 - 会計上のリスク
運用の失敗等で積立不足が発生すると、企業の財務諸表に影響する場合があります。株主や取引する金融機関から厳しく査定される項目となります。
受取方法(一時金受取、年金受取)と税金
確定給付企業年金の受給においては、加入者は受取方法と課税される税金にも注意を払っておく必要があります。
一時金として受け取りすれば退職所得として課税されます。退職所得控除が適用されるため、税制上有利になるケースが多くあります。まとまった住宅資金や老後資金が必要な方にはこの受取方法が向いています。
一方、年金受取を選択した方には雑所得として課税されます。毎月の収入として安定する反面、長期にわたり課税対象となります。
では受取人はどちらを選択したら良いかということですが、これも人によって異なるが正解です。
例えば一時金を受け取る場合、選択する理由として、住宅ローンの完済予定がある、まとまった資金が必要、相続対策を考えたい、などの具体的理由のある方が向いています。
一方で年金を受け取る場合、選択の理由として、毎月の生活費を重視している、公的年金の補完として受け取りたい、長生きリスクに備えたい、などと考えている方が向いています。
企業型DC(確定拠出企業年金)との比較
上記の章で何度か出てきたように、企業年金において、確定給付企業年金(DB)と最も比較されるのが確定拠出企業年金(企業型DC)です。
以下がその主な項目での比較です。
| 項目 | 確定給付企業年金(DB) | 確定拠出企業年金(DC) |
| 将来の給付額 | 確定済み | 運用次第 |
| 運用責任 | 企業 | 加入者 |
| 投資知識 | 不要 | 必要 |
| 原本割れリスク | 小さい | あり |
| 老後資金の予測 | しやすい | 難しい |
| 企業負担 | 大きい | 比較的小さい |
簡単にいえば、確定給付企業年金(DB)は会社がリスクを負う制度、確定拠出企業年金(企業型DC)は個人がリスクを負う制度といえます。
確定給付企業年金(DB)の利用上の注意点
最後に確定給付企業年金(DB)の利用上の注意点を解説します。企業側からの注意点、加入者側からの注意点という順番で解説します。
企業側の注意点
企業側の立場で見ると、確定給付企業年金は従業員にとって魅力的な制度ですが、「給付を約束する責任」があるため、運営面ではいくつか重要な注意点があります。
- 運用不足リスクの管理
DBは将来の給付額を企業が保証する制度です。そのため年金資産の運用成績が低下すると、不足分を企業が補填しなければなりません。景気悪化や金利変動による運用損失が企業財務に直接影響してくる可能性があります。 - 積立不足を定期的にチェックする
年金制度では定期的な財政検証が求められます。将来の給付債務に対して積立金の不足が発生していないか確認し、必要に応じて掛金の見直しを行う必要があります。放置すると後年になって大きな負担となる可能性があるので注意して下さい。 - 制度設計をシンプルかつ公平にする
DBでは給与・役職・勤続年数等を基に給付額を決めますが、制度が複雑すぎると従業員の理解を得にくくなります。また一部の従業員に偏った設計は労使トラブルの原因にもなりますので慎重な設計が大事です。 - 法令・規約変更への対応
DB制度は厚生労働省の監督下にあり、法改正や制度改正が定期的に行われます。また規約変更やそれに伴う加入者への説明義務もあるので、人事・総務部門は最新情報を継続的に把握して対応していく態勢整備が必要です。 - 従業員への説明責任
企業年金は複利厚生として評価される一方、内容を従業員が十分理解していないケースも少なくありません。「将来いくら受け取れるのか」「転職時はどうなるのか」「一時金と年金は選べるのか」などの点を従業員に定期的に説明して理解を求めていないと、いくら企業が導入しても制度の正しい形が伝わらず、かえって不満につながることもあるので注意して下さい。
加入者側の注意点
加入者側としても、DBを単に企業が導入する複利厚生制度のひとつととらえず、積極的に内容を理解しておくことが大切です。
加入者側の主な注意点としては以下の4つがあります。
- 自社制度を確認しておく
DBといっても会社ごとに以下の内容で異なることがあります。従業員としても、退職金規程や企業年金規約を細かく確認しておくことが重要です。- 給付計算方法
- 受給年齢
- 一時金選択の可否
- 中途退職時の取扱い
- 転職時の手続きを忘れない
脱退一時金の移管手続きを放置すると、将来受け取れる権利に悪影響する場合があります。転職時には手続きを必ず確認するよう注意しましょう。 - 税金も考慮して受取方法を決める
前述したように、一時金と年金では受取に際しての課税方法が異なっています。退職時点の所得状況や老後の資金計画を踏まえて慎重に判断するようにしましょう。 - 運用状況の開示情報を確認する
DBにおいては、企業側には加入者に対して運用状況の情報開示義務があります。加入者として、自分の年金制度が健全に運営されているかどうか、定期的に確認することが望ましいです。
まとめ
確定給付企業年金(DB)について、その概要やメリット・デメリット、DCとの違い、利用上の注意点など、詳しく解説しました。
確定給付企業年金は、日本の企業年金制度の中核を担う老後保障制度です。最大の特徴は「将来受け取る給付額が比較的確定していること」であり、運用リスクは企業が負担します。
そのため従業員にとっては、将来の老後資金を予測しやすく、安定した所得確保につながる極めて有用な制度といえます。一方で制度内容がやや複雑であり、転職や退職時の手続き、受取方法による税負担の違いなど、理解しておくべき点も少なくありません。
またこれからの時代は公的年金だけでなく、企業年金、iDeCo、NISAなどを組み合わせて老後資金を形成していくことが重要になります。その中で確定給付企業年金は、「増やす年金」でなく「確実に老後生活を支える年金」として大きな役割を果たすことは間違いないでしょう。
 オンライン研修・eラーニング
e-JINZAIで
社員スキルUP!
- e-JINZAI for account(会計事務所向け)
- e-JINZAI for business(一般企業・団体向け)
- 今ならe-JINZAIを2週間無料でお試しいただけます!
税理士.ch 編集部
税理士チャンネルでは、業界のプロフェッショナルによる連載から
最新の税制まで、税理士・会計士のためのお役立ち情報を多数掲載しています。
運営会社:株式会社ビズアップ総研
公式HP:https://www.bmc-net.jp/
「登録する」をクリックすると、認証用メールが送信されます。メール内のリンクにアクセスし、登録が正式に完了します。
登録無料
売上アップの秘訣や事務所経営に役立つ情報が満載税理士.chの最新記事をメールでお知らせ