訪日外国人旅行者の免税システムが変わる。11月1日施行の「リファンド方式」を解説
2025年度(令和7年度)の税制改正により輸出物品販売場制度が見直され、2026年11月1日から新方式へ移行しました。外国人旅行者の買い物方法だけでなく、免税店側のレジ処理やシステム対応、返金手続などにも影響する改正です。これにより、訪日外国人旅行者が日本の免税店で買い物をする際の仕組みが、大きく変わりました。
これまでの免税店では、パスポートなどを提示して一定の条件を満たせば、購入時点で消費税を支払わずに商品を購入できる仕組みが一般的でした。しかし、新制度ではいったん消費税込みの価格で購入し、日本から出国する際に税関で商品の持ち出しが確認された後、消費税相当額が返金されます。
この仕組みが「リファンド方式」です。
本記事では、免税店制度のリファンド方式とはどのような仕組みなのか、従来制度との違い、旅行者と事業者が注意したいポイントについて解説します。
参照:輸出物品販売場制度のリファンド方式への見直し | 国税庁
11月1日から始まった「リファンド方式」とは
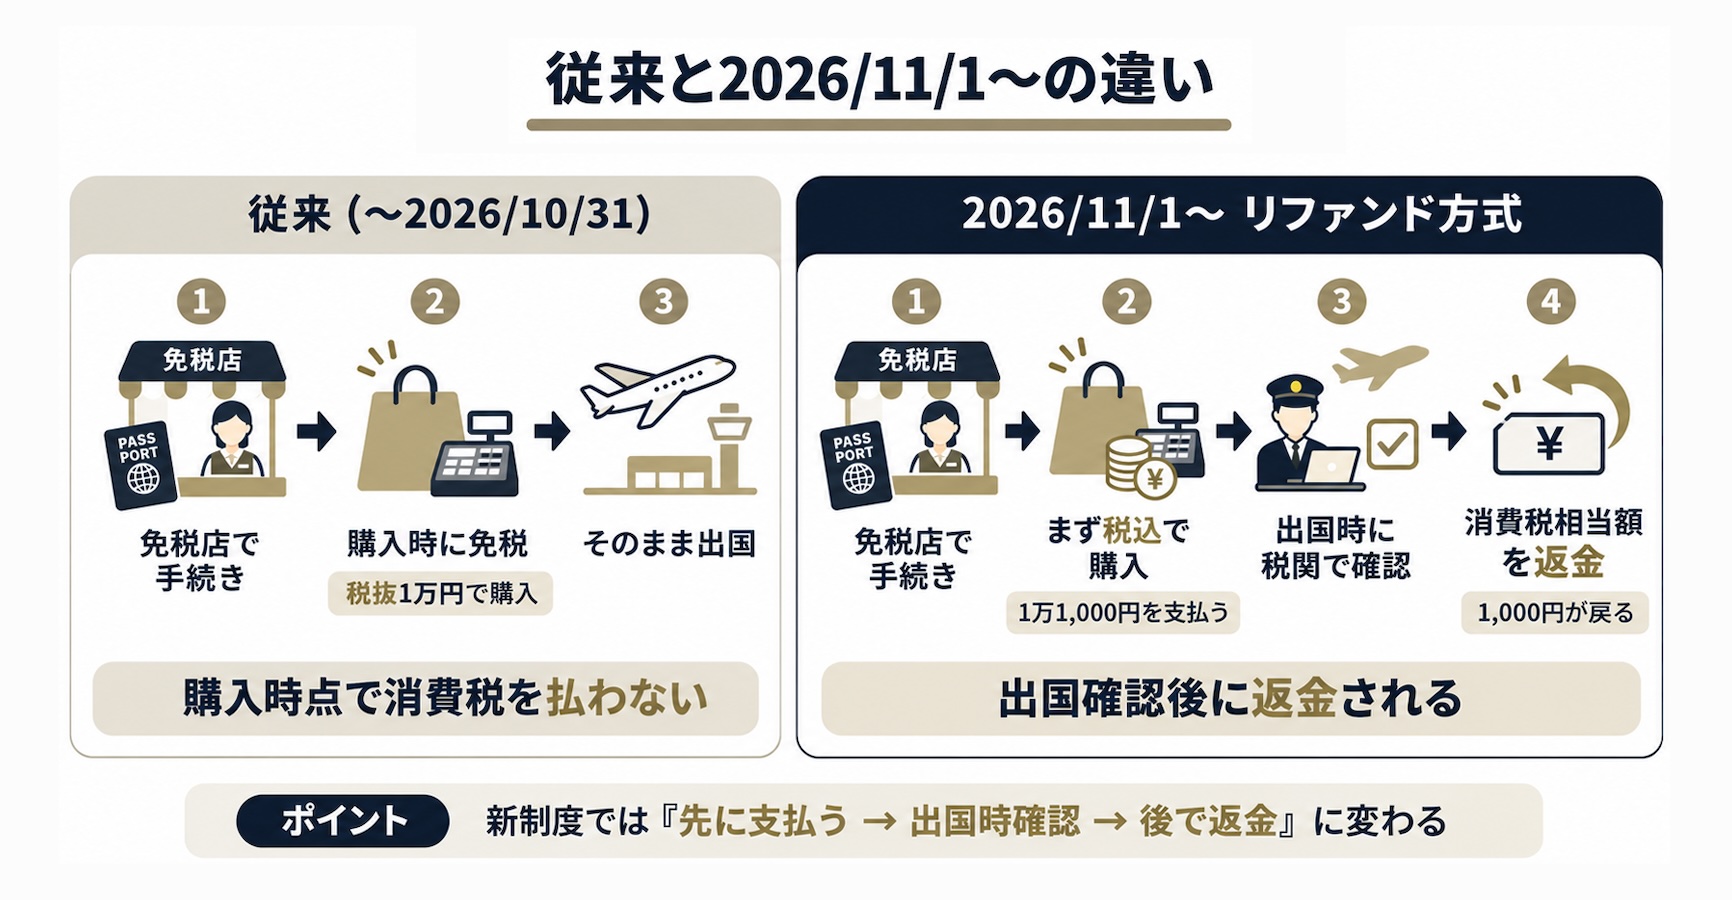
リファンド方式とは、外国人旅行者などが免税対象の商品を購入するときに、まず消費税込みの価格を支払い、出国時に商品の国外持ち出しが確認された後で消費税相当額の返金を受ける仕組みです。
これまでの制度では、免税店で一定の手続きを行えば購入時点で消費税が免除されていました。そのため、税抜1万円の商品であれば、その場で免税価格として購入できます。
新制度では、この考え方が逆になります。たとえば消費税率10%の商品を税抜1万円で購入する場合、旅行者はいったん1万1,000円を支払います。その後、日本から出国するときに税関による持ち出し確認を受け、免税要件を満たしたことが確認されると、免税店などから消費税相当額が返金されます。
つまり、「免税価格で買う制度」から、「税込価格で買って、条件を満たしたことを確認してから税金を返してもらう制度」へ変わったと考えると分かりやすいでしょう。
参照:輸出物品販売場制度は令和8年11月からリファンド方式に移行します | 国税庁
なぜ免税制度が変更された?
そもそも訪日外国人向けの免税制度は、日本で購入した商品を国外へ持ち出すことが実質的に「輸出」と同じであるため、一定の条件を満たした場合に消費税を免除する仕組みです。
一方、従来制度では購入時点で免税となるため、本来は海外へ持ち出すはずの商品が国内で転売されるなど、不適切な利用への対応が課題となっていました。
リファンド方式では、実際に商品が国外へ持ち出されたことを税関で確認してから免税が成立します。
「外国人旅行者が購入した」という事実だけで免税にするのではなく、「実際に国外へ持ち出した」というところまで確認する仕組みに変えることで、制度の適正な利用につなげる狙いがあります。
リファンド方式ではどのように買い物する?
新制度では、購入から返金まで大きく4つの段階があります。
- 免税店で旅券などを提示して商品を購入する
- 商品代金は消費税込みで支払う
- 購入日から90日以内の出国時に税関で持ち出し確認を受ける
- 確認後、免税店などから消費税相当額の返金を受ける
特に注意したいのが、購入日から90日以内という期限です。
国税庁によると、購入日の翌日から数えて90日目までに出国し、税関の確認を受ける必要があります。たとえば11月1日に商品を購入した場合、翌年1月30日までが確認期限です。
また、同じ購入記録に含まれる商品の一部を所持していなかった場合、その購入記録全体について持ち出し確認を受けられない場合があります。
旅行中に免税品を使用したり、第三者に渡したりする場合には注意が必要です。
出国時には税関で確認を受ける
旅行者は出国時に、パスポートなどを使って免税品の持ち出し確認を行いますが、一部空港では出入国管理アプリ「Visit Japan Web」を手続き専用Wi-Fiに接続して使用することで、オンラインでリファンド手続きを進められる仕組みも用意されています。
オンライン手続きが可能な空港は、下記の7空港です。
- 成田国際空港
- 羽田(東京国際)空港
- 関西国際空港
- 中部国際空港
- 新千歳空港
- 福岡空港
- 那覇空港
その他の空海港については、各空海港に設置されている免税手続用の端末で手続きを行う必要があります。手続きは、アプリの画面上で「Completed」となれば税関の確認が完了した状態です。「Not Completed」のまま出国した場合や、購入から90日を超えた場合は免税対象とはならず、返金も受けられません。
参照:オンラインでの税関確認(出国時の持出し確認)手続操作ガイド | 国税庁、オンラインでの税関確認(出国時の持出し確認)よくある質問 | 国税庁
返金はどのように行われる?
税関で商品の持ち出しが確認されると、免税店側が税関確認情報を取得し、その後、旅行者へ消費税相当額を返金します。ただし、返金方法は法律で一律に決められているわけではありません。国税庁は具体例として、銀行振込、クレジットカードへの送金、アプリを利用した送金、出国する空港や港での現金返金などを挙げています。
つまり、「空港に行けば必ず現金で返してもらえる」という仕組みではありません。実際にどの方法で返金を受けるかは、購入した免税店や免税手続きを行う事業者によって異なります。旅行者側は購入時に、返金方法や必要な登録情報、問い合わせ先などを確認しておくことが大切です。
参照:輸出物品販売場制度に関するQ&A(リファンド方式) | 国税庁
免税対象商品のルールも変更された
リファンド方式への移行に合わせて、免税対象商品に関するルールも見直されています。
従来は、家電や衣類などの「一般物品」と、食品、化粧品、医薬品などの「消耗品」が区分されていました。特に消耗品には購入額50万円までという上限や、国内で使用されないようにするための特殊包装などのルールがありました。
2026年11月以降は一般物品と消耗品の区分がなくなり、消耗品の50万円という購入上限も撤廃されました。特殊包装も不要になっています。
一方で、免税となるための購入金額については、同じ免税店で同じ日に購入した商品の税抜合計額が5,000円以上という下限があります。また、金や白金の地金、金貨、白金貨など、不正利用のおそれが高い物品については免税対象から除外されています。
免税店側ではシステム対応が必要になる
今回の変更で負担が大きく変わるのが、免税店を運営する事業者です。これまでは購入時に免税処理を完了させる仕組みでしたが、今後は税込価格で販売したうえで、購入記録情報を国税庁の免税販売管理システムへ送信し、旅行者の出国後に税関確認情報を取得する必要があります。
そのうえで免税が成立した取引について返金処理を行います。そのためレジやPOSシステムだけでなく、免税販売システム、購入記録の送信、税関確認情報の取得、返金処理まで一連の業務フローを見直す必要があります。
国税庁のシステムでも、リファンド方式への移行に合わせて購入記録情報インターフェースが新しい仕様へ変更され、税関確認結果を取得するためのインターフェースが追加されています。特に外国人旅行者の利用が多い百貨店、ドラッグストア、家電量販店、商業施設などでは、店舗スタッフへの説明も重要になります。
既存の免税店は改めて許可を取る必要がある?
2026年10月31日時点で、一般型輸出物品販売場または手続委託型輸出物品販売場として許可を受けていた店舗については、原則として11月1日から新制度の一般型輸出物品販売場の許可を受けたものとみなされます。
そのため、リファンド方式への移行だけを理由として、すべての免税店が一から許可を取り直すわけではありません。
ただし、免税販売手続の電子化に対応しておらず、2026年10月31日までに必要な届出を行っていなかった輸出物品販売場については、同日をもって許可の効力を失うとされています。既存店舗であっても、自社が新制度へ適切に移行できているか確認しておく必要があります。
リファンド方式で旅行者は不便になる?
旅行者から見ると、購入時に消費税分をいったん負担する必要があるため、従来制度より手元資金が必要になります。また、出国時の確認や返金先情報の登録など、新しい手続も発生します。
一方で、制度変更と同時に一般物品・消耗品の区分や特殊包装がなくなったため、購入後の商品管理はシンプルになりました。特に化粧品や食品などについて、従来のような特殊包装が不要になった点は旅行者にとって分かりやすい変更です。
ただし、包装がなくなったからといって、日本国内で自由に消費しても免税になるわけではありません。免税を受けるためには、購入した商品を出国時に国外へ持ち出すことが前提です。
まとめ
2026年11月1日から、訪日外国人向けの免税店制度は「リファンド方式」へ移行しました。
これまでのように購入時点で消費税を免除するのではなく、旅行者はいったん税込価格で商品を購入します。その後、購入日から90日以内に出国し、税関で商品を国外へ持ち出すことが確認されると免税が成立し、消費税相当額が返金されます。
同時に、一般物品と消耗品の区分、消耗品の購入上限、特殊包装なども廃止され、免税制度全体が大きく見直されました。
旅行者にとっては購入・出国・返金の流れが変わり、免税店側ではシステムや店舗オペレーションへの対応が必要です。特に免税販売を行う事業者は、単に「後で返金する制度」と考えるのではなく、購入記録の送信から税関確認情報の取得、返金までを一つの業務フローとして整理しておくことが重要でしょう。
 オンライン研修・eラーニング
e-JINZAIで
社員スキルUP!
- e-JINZAI for account(会計事務所向け)
- e-JINZAI for business(一般企業・団体向け)
- 今ならe-JINZAIを2週間無料でお試しいただけます!
税理士.ch 編集部
税理士チャンネルでは、業界のプロフェッショナルによる連載から
最新の税制まで、税理士・会計士のためのお役立ち情報を多数掲載しています。
運営会社:株式会社ビズアップ総研
公式HP:https://www.bmc-net.jp/
「登録する」をクリックすると、認証用メールが送信されます。メール内のリンクにアクセスし、登録が正式に完了します。
登録無料
売上アップの秘訣や事務所経営に役立つ情報が満載税理士.chの最新記事をメールでお知らせ