赤字国債とは何か。消費税減税の財源論から読み解く国の借金
飲食料品の消費税率を2027年4月から2年間、1%へ引き下げる案が示され、財源を「特例公債に頼らず」確保する方針が注目されています。
特例公債は一般に赤字国債と呼ばれますが、建設国債や借換債との違いまで理解しなければ、この言葉が示す政策上の意味は見えてきません。減税で家計の負担が軽くなる一方、税収が減れば、歳出削減、別の税負担、税外収入の活用など、どこかで穴を埋める必要があります。
単純に損得で政策の賛否を考える前に、まず言葉の中身を確かめておきましょう。この記事では、赤字国債の仕組みと歴史、現在の発行額、将来負担へのつながりをたどり、消費者と税務関係者が財源案を読む際の着眼点を整理します。
消費税減税の議論で赤字国債が出てくる理由
消費税減税はレジで支払う税額を減らしますが、国と地方には税収減が生じます。今回の政策案と財源方針を並べて見ると、「特例国債に頼らず」という一文の重さが分かります。(参照:消費減税財源、市場の信認得られるよう特例公債に頼らず=片山財務相 | 2026年9月15日 – ロイター通信)
政府は2026年7月、酒類と外食を除く飲食料品の消費税率を、現在の8%から2027年4月に1%へ引き下げ、2年間実施する考えを示しました。必要な財源は年5兆円規模とされています。2029年度からは税率を8%へ戻し、給付付き税額控除を本格導入する案ですが、制度の細部や法案はまだ固まっていません。
政府が挙げる財源候補は、補助金や租税特別措置の見直し、追加的な税外収入などです。2026年9月現在、どの補助金を減らし、どの優遇税制を改め、いくら確保するのかは決まっていません。したがって、現段階では「財源が確保された」のではなく、「新たな特例公債を財源にしない方針が示された」と捉えるのが正確です。
消費税収は社会保障財源と位置付けられ、現行の飲食料品の8%には国税分6.24%と地方消費税分1.76%が含まれます。1%への引下げで国と地方の取り分をどう設計するか、地方財政の減収をどう補うかも残る論点です。買物時の負担だけでなく、社会保障や自治体サービスまで含めて見なければ、減税の全体像はつかめません。

赤字国債とは何か
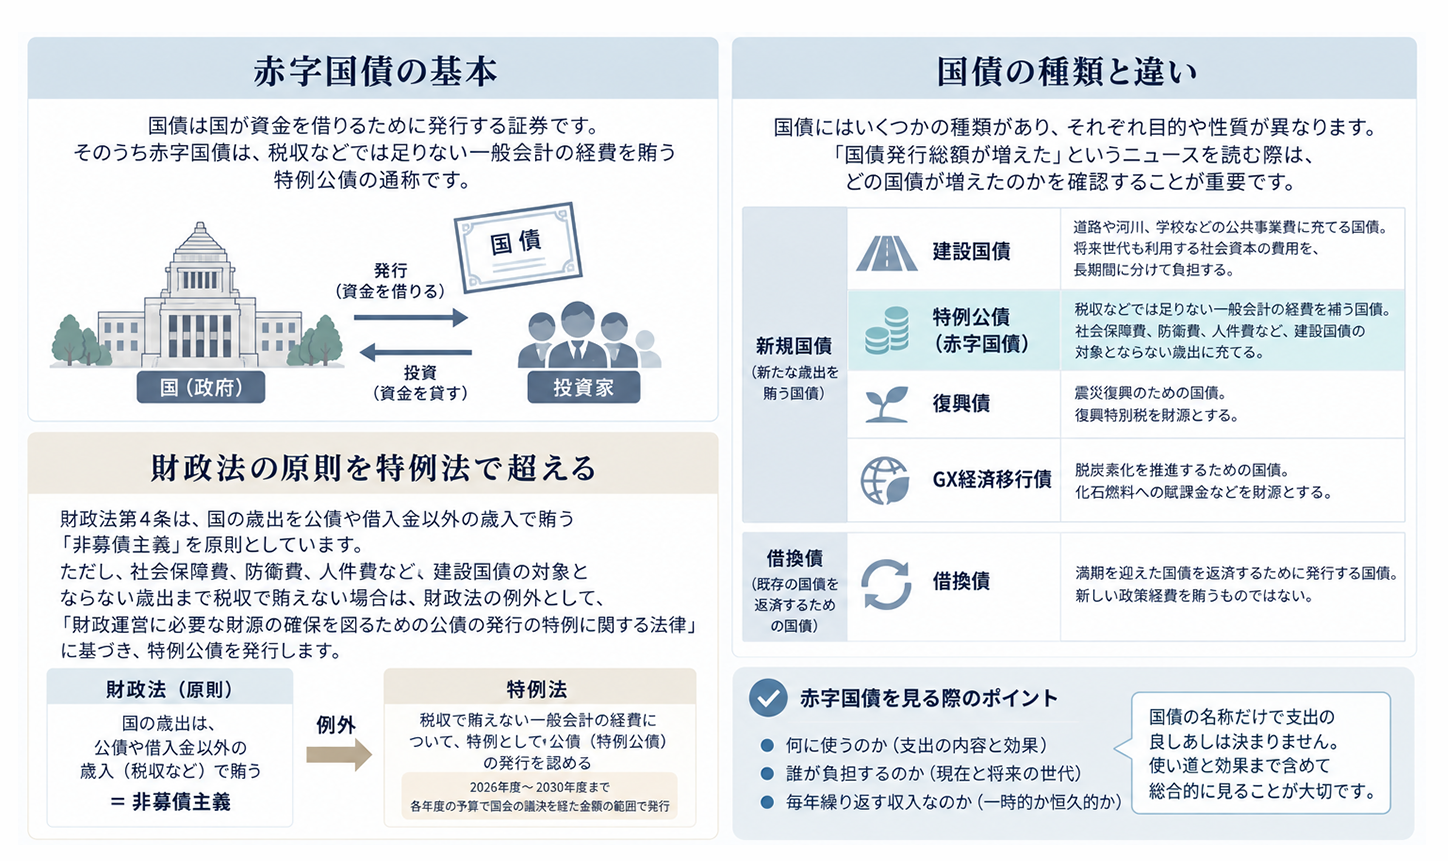
国債は国が資金を借りるために発行する証券です。そのうち赤字国債は、税収などでは足りない一般会計の経費を賄う特例公債の通称です。
財政法の原則を特例法で超える
財政法第4条は、国の歳出を公債や借入金以外の歳入で賄う「非募債主義」を原則としています。毎年の行政サービスを、その年の税収などで支える考え方です。ただし、公共事業費、出資金、貸付金には、国会の議決を経た範囲で公債発行を認めています。道路や河川、学校など、将来世代も利用する資産の費用を長期間に分けて負担する建設国債です。
社会保障費、防衛費、人件費をはじめ、建設国債の対象にならない歳出まで税収で賄えない場合には、財政法だけでは国債を発行できません。そこで別の法律を設け、例外として発行するのが特例公債です。
そこで、財政法の例外として特例公債の発行を認める「財政運営に必要な財源の確保を図るための公債の発行の特例に関する法律」が設けられています。この法律の一部改正法が2026年3月31日に成立・公布され、翌4月1日に施行されました。(参照:財政運営に必要な財源の確保を図るための公債の発行の特例に関する法律 | e-Gov法令検索)
改正により、政府は2026年度から2030年度まで、各年度の予算で国会の議決を経た金額の範囲内で特例公債を発行できます。「特例」という名称が残るのは、財政法の原則から外れる資金調達だからです。
建設国債や借換債との違い
一口に国債といっても、その年度の新たな歳出を賄う「新規国債」と、満期を迎えた国債を返済するための「借換債」に大きく分かれます。新規国債には、公共事業費などに充てる「建設国債」と、税収などでは足りない一般会計の経費を補う「特例公債」があります。この特例公債が、一般に赤字国債と呼ばれるものです。
建設国債には見合いとなる社会資本がありますが、赤字国債で支払う日々の行政経費は、支出後に売却できる資産を残すとは限りません。この違いから、赤字国債は将来世代へ負担だけを回しやすいと説明されることが多くあります。
ただし、教育、子育て、研究開発のように、経常的な支出でも将来の生産力や税収につながる分野はあります。国債の名称だけで支出の良しあしは決まりません。何に使い、どのような効果を生むかも同時に問われます。
借換債は、満期を迎えた国債を返す資金を調達するための国債です。新しい政策経費を賄う赤字国債とは役割が異なります。
また、復興債(震災復興のための、復興特別税を財源とする国債)やGX経済移行債脱炭素化を推進するための、化石燃料への賦課金などを財源とする国債)には固有の目的と償還財源があります。
このように、国債にも様々な意味合いがあります。「国債発行総額が増えた」というニュースを読む際には、新規の建設国債・特例公債なのか、過去の債務をつなぐ借換債なのかを確かめる必要があります。
例外から常態へ変わった歴史
赤字国債は景気後退や税収不足への一時的な対応として登場しました。しかし、社会保障費の増加と経済の停滞が重なり、いまでは予算を組む前提になっています。
1965年度の発行から現在まで
戦後初の特例公債は、税収が見込みを下回った1965年度に歳入補填債として発行されました。翌1966年度からは財政法に基づく建設国債へ移りましたが、石油危機後の不況で税収が落ち込んだ1975年度に特例公債が再び発行されます。バブル期の税収増により1990年度には特例公債依存からいったん脱却したものの、バブル崩壊後の景気対策や減税を背景に1994年度から再発行され、その後も続きました。
当初は年度ごとに特例法を成立させる形でした。ところが、法律が成立しなければ予算を執行する資金が不足するため、近年は複数年度を対象とする法律に変わっています。2026年の改正法も5年間の発行枠を設ける一方、各年度の発行額を抑え、補助金や租税特別措置の適正化を検討する規定を置きました。例外的な制度を恒常的に使いながら、歯止めも求める姿になっています。
2026年度予算に見る依存度
2026年度補正後の一般会計は125兆4,228億円です。税収は83兆7,350億円、公債金は32兆6,975億円で、歳入の26.1%を国債に頼ります。公債金の内訳は建設公債6兆7,160億円、特例公債25兆9,815億円です。新しく借りる国債の約8割を赤字国債が占める計算になります。
普通国債残高は2026年度末に1,145兆円と見込まれています。ここには建設公債、特例公債、復興債が含まれ、翌年度の借換えに備えた前倒債を除くと1,095兆円程度です。家計に置き換えて危機感を示す説明を見かけますが、通貨を発行し、継続して課税できる国と家計の資金繰りは同じではありません。一方で、国にも利払いがあり、信用や市場金利を無視して借り続けられるわけでもありません。
赤字国債の負担はいつ現れるのか
国債で財源を賄えば、その年の増税や歳出削減を避けられます。負担が消えるのではなく、元本の償還と利払いとして後年度へ移ります。
満期が来ても借換えが行われる
建設国債と赤字国債には、国債残高の100分の1.6を基準とする額を毎年度の一般会計から国債整理基金特別会計へ繰り入れ、全体として60年で償還する仕組みがあります。実際の国債には2年、5年、10年などの満期があるため、満期額を毎回すべて税収で返すのではなく、不足分には借換債を発行します。赤字国債が満期を迎えた瞬間に同額の増税が行われるわけではありませんが、借換えを重ねる間も利息は発生します。
国債費は元本償還分と利払費などから成り、2026年度当初予算では31.3兆円、うち利払費は13.0兆円です。国債費が増えれば、医療、介護、教育、防災などへ回せる予算が圧迫されます。将来負担とは、将来の納税者に請求書が一度に届く話ではなく、毎年度の予算の自由度が少しずつ狭まる問題だと考えると分かりやすいでしょう。
金利上昇が時間差で効く
既に発行した固定金利の国債の利息は、直ちに市場金利に連動しません。ただし、満期後の借換えや新規発行が高い金利へ順次置き換わると、利払費は増えていきます。財務省の機械的試算では、2027年度以降の金利が前提より1%高い場合、国債費は2027年度に0.8兆円、2029年度には3.8兆円増えます。
国は、銀行や証券会社などが参加する入札によって国債を発行します。買い手が多ければ国債は高い価格で売れ、利回りは低くなります。反対に、財政への不安などから買い手が高い利回りを求めると、国債の発行価格は下がり、国の調達費用は上がります。発行済みの固定金利国債の利率は変わりませんが、新たに発行する国債や借換債には、その時点の市場金利が反映されます。
このため、金利上昇の影響は借換えが進むにつれて利払費に現れます。国債利回りは固定型住宅ローンや企業向け融資の金利にも影響するため、国の利払いだけでなく、家計や企業の借入負担へ波及する場合があるのです。
「赤字国債以外の財源」をどう読むか
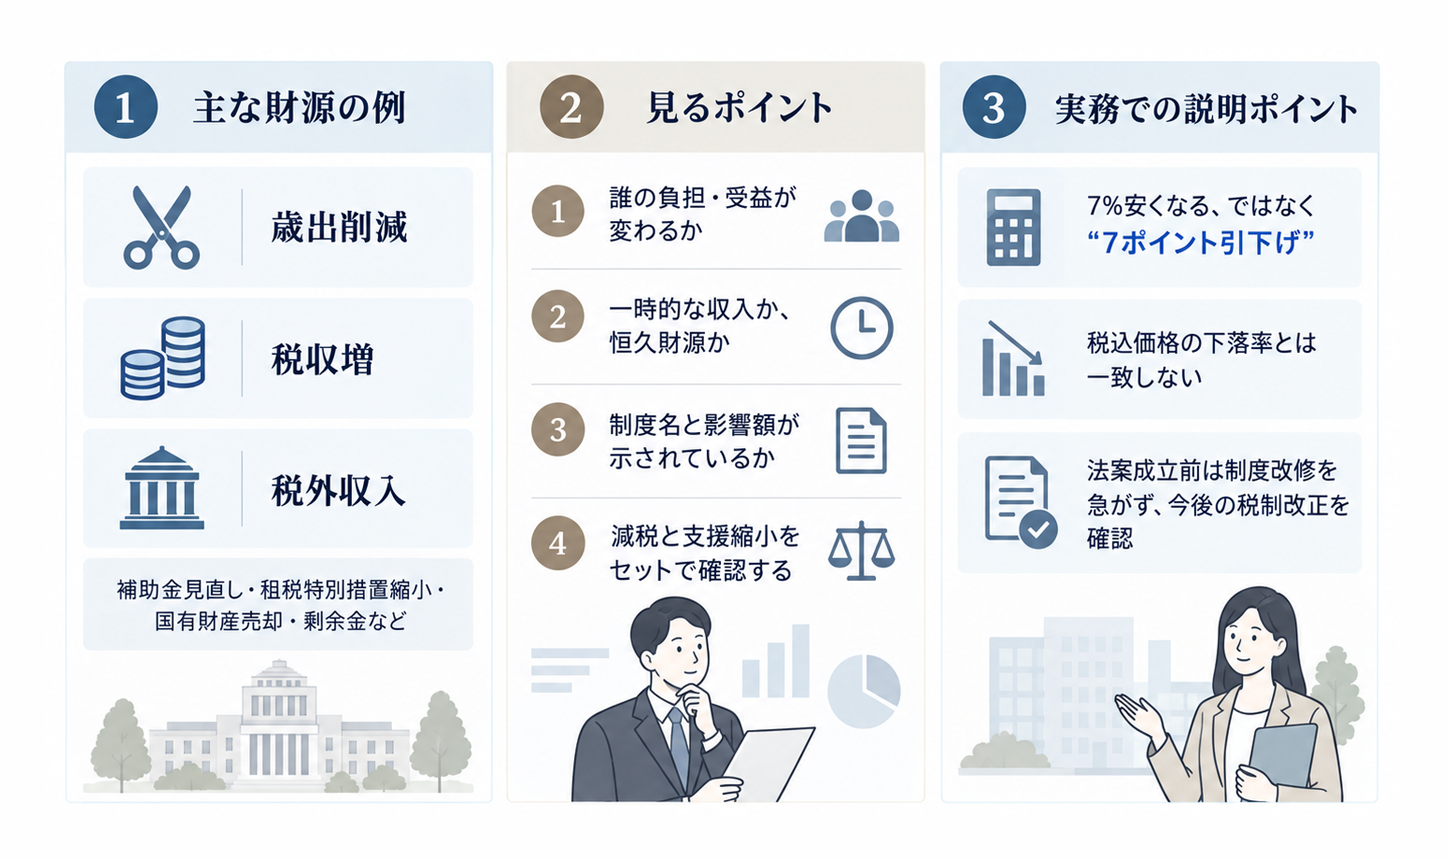
赤字国債を使わずに必要な財源を確保する方法として、歳出の削減、税収の増加、国有財産の売却などが挙げられます。誰の受益や負担が変わるのか、いつまで続く収入なのかまで分けて読む必要があります。
補助金・租税特別措置・税外収入
補助金の見直しで財源を生めば、国の支出は減りますが、受給していた企業、自治体、家計には収入減となります。租税特別措置の縮小は、政策目的で設けた税の優遇を減らすため、対象者から見れば実質的な増税です。どちらも無駄の削減だけで年5兆円を確保できると決まったわけではなく、廃止する制度名と影響額の提示が欠かせません。
税外収入には、国有財産の売却収入、政府保有株式の配当、特別会計の剰余金などがあります。税率引下げと同じ2年間に使える収入なら期間は合わせやすい一方、資産売却や剰余金は毎年繰り返せません。恒久減税へ移るなら恒久財源が必要です。税収の上振れも経済状況で変わるため、当初の予算見積りを上回った額と、翌年度以降も続く増収を区別します。
税務に関わる実務家が顧問先へ説明する視点
顧問先から「食料品は7%安くなるのか」と聞かれたら、8%から1%への変更は7ポイントの税率引下げであり、税込価格が必ず7%下がる意味ではないと説明します。本体価格100円の商品が108円から101円になれば、税込価格の下落率は約6.5%です。原材料費や人件費の上昇、値付けの判断によって、店頭価格の動きは変わります。
事業者には、対象品目、施行日、経過措置、請求書表示、インボイス、レジや会計システムの改修が実務課題になります。現時点では法案成立前なので、改修を急がせるより、2027年度予算と税制改正、地方消費税の扱いを追う段階です。
財源側では、補助金の廃止や租税特別措置の縮小が顧問先の資金繰りと税額へ及ぼす影響も確認します。減税だけを切り取らず、代わりに失う支援や優遇まで一枚にまとめると、経営判断に役立つ説明になります。
まとめ
赤字国債とは、建設国債では賄えない一般会計の財源不足を埋めるため、特例法に基づいて発行する国債です。高市政権が消費税減税を「特例公債に頼らず」というのは、買物時の負担軽減を新たな借金へ置き換えず、歳出や歳入の組替えで賄う方針を示すためです。ただし、代替財源の具体像はまだ決まっていません。
一般消費者は、税率が何ポイント下がるかに加え、実際の税込価格、実施期間、社会保障や自治体サービスへの影響を見ます。税務に関わる実務家は、減税規模と財源額が対応しているか、一時的な収入に頼っていないか、経営者や顧問先の補助金・優遇税制・システム対応へどのように跳ね返るかを確認しましょう。
赤字国債を善悪の一語で片付けず、使途、期間、返済負担をそろえて読む姿勢が、生活と実務の両方に生きてきます。
 オンライン研修・eラーニング
e-JINZAIで
社員スキルUP!
- e-JINZAI for account(会計事務所向け)
- e-JINZAI for business(一般企業・団体向け)
- 今ならe-JINZAIを2週間無料でお試しいただけます!
税理士.ch 編集部
税理士チャンネルでは、業界のプロフェッショナルによる連載から
最新の税制まで、税理士・会計士のためのお役立ち情報を多数掲載しています。
運営会社:株式会社ビズアップ総研
公式HP:https://www.bmc-net.jp/
「登録する」をクリックすると、認証用メールが送信されます。メール内のリンクにアクセスし、登録が正式に完了します。
登録無料
売上アップの秘訣や事務所経営に役立つ情報が満載税理士.chの最新記事をメールでお知らせ