保険料調整制度とは?社会保険の適用拡大時代における従業員と事業主を支える新制度を解説
「保険料調整制度」は、社会保険の適用拡大に伴い、新たに厚生年金保険や健康保険へ加入する短時間労働者の金銭的負担を軽減することを目的とした制度です。
近年、日本では少子高齢化や労働力不足への対応として、パートタイマーやアルバイトなど短時間労働者への社会保険適用を段階的に拡大してきました。社会保険に加入することで、将来受け取る老齢厚生年金が増えるほか、傷病手当金や出産手当金などの保障も受けられるようになります。
一方で、保険料を本人が負担する必要があるため、給与の手取額が減少するという課題もありました。特に年収の壁を意識して働く労働者の中には、社会保険加入による手取額減少を避けるため労働時間を意図的に抑えるケースも見られました。
今回の保険料調整制度は、このような就業調整を防ぎつつ社会保険加入を促進するために設けられた制度です。
制度の最大の特徴は、本来なら被保険者本人が負担する保険料の一部について、事業主が追加で負担し、その軽減分を国が後から調整する仕組みにあります。これにより短期労働者が社会保険に加入しても、急激な手取り減少を避けつつ、将来の社会保障を確保できるようになります。
本記事では、2026年10月1日から導入された保険料調整制度について、その背景や概要、活用メリット、利用上の注意点など、詳しく解説します。
保険料調整制度創設の背景
社会保険制度は、病気やけが、老後などに備える重要な社会保障の仕組みです。しかし加入対象が広がる際には保険料負担の増加という問題が生じます。
例えば、それまで国民年金や国民健康保険に加入していたパート労働者が厚生年金や健康保険へ加入すると、勤務先と本人がそれぞれ保険料を負担することになります。
その結果、毎月の給与から保険料が天引きされ手取り収入が減少します。社会保険加入は将来的なメリットが大きいものの、加入直後は手取額の減少が目立つため、働く人にとって心理的な負担となります。
また事業主側も人材確保に苦労しており、「保険料負担が増えるなら勤務時間を減らしたい」という従業員が増えれば安定的な人材確保が難しくなります。こうした問題を解決するため、国は社会保険適用拡大と同時に保険料調整制度を創設して、加入初期の個人負担を緩和する仕組みを整備したのです。
保険料調整制度の対象となる事業所
保険料調整制度は全ての事業所が自由に利用できる制度ではありません。対象となるのは、社会保険の適用拡大によって新たに短時間労働者が厚生年金保険等に加入する事業所です。
具体的には、任意特定適用事業所(※1)や新たに特定適用事業所(※2)となる事業所などが対象となります。(※1※2等について、詳しくは以下の図や公式サイトをご確認下さい。)
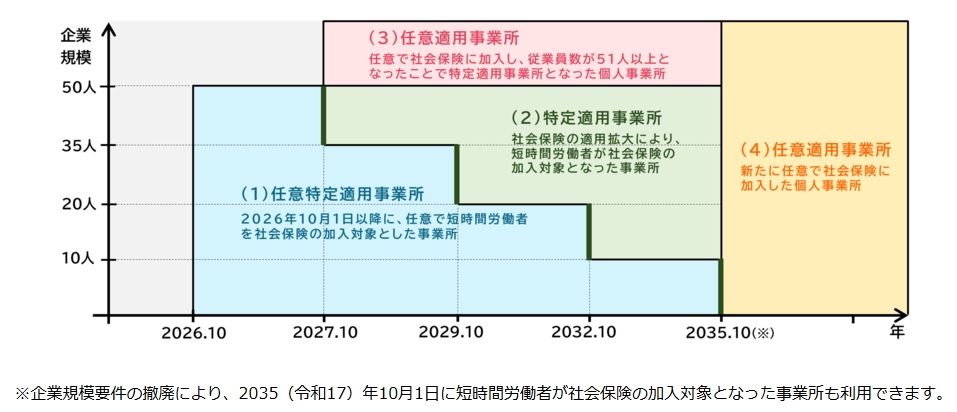
また制度を利用するためには、事業主による開始申出が必要です。対象事業所となっただけで自動的に制度が適用できるわけではありません。
さらに利用開始には申出期限が設けられており、対象事業所となった後、定められた期間に申請を行う必要があります。(申出期限は保険料調整制度の利用が可能となった日から2年が経過した日が属する月の前月まで)
対象となる被保険者
本制度の対象者となるのは、単に社会保険に加入した従業員全員でなく以下の条件を満たす方が対象となります。
- 短時間労働者として健康保険・厚生年金基金に加入していること
- 標準報酬月額が126,000円以下であること
上記2つの条件を同時に満たす必要があります。
一方で次のような方は対象外となります。
- 高齢任意加入被保険者(一部例外あり)
- 複数の事業所で加入している被保険者
- 産前産後休業中や育児休業中で保険料免除を受けている被保険者など
またこの制度は事業所単位で適用されるため、希望する従業員だけ適用するという運用はできません。対象事業所で条件を満たす被保険者全員に適用されます。
保険料の軽減方法
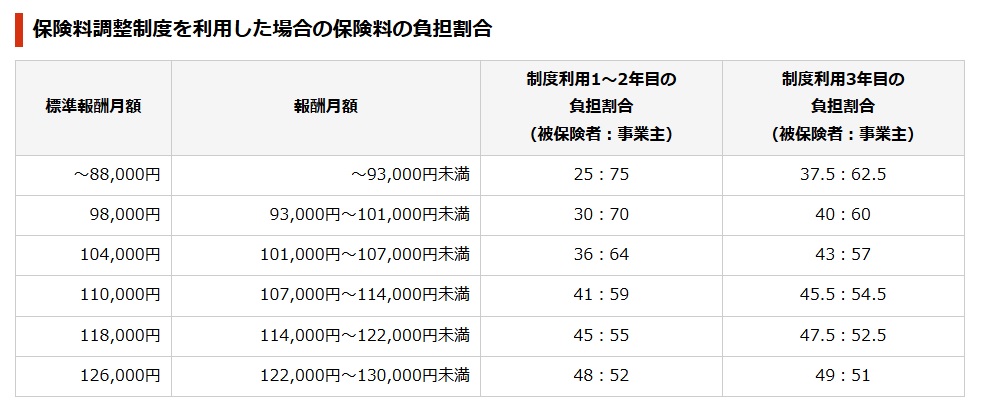
通常、健康保険料と厚生年金保険料は事業主と従業員が半分ずつ折半で負担します。しかし保険料調整制度の下では、従業員負担の一部を事業主が追加で負担することで本人負担が軽減されます。
軽減割合は標準報酬月額によって異なりますが、一般的に標準報酬月額が低いほど軽減率が高くなります。また、対象者の負担軽減は最大で通算3年間実施されます。
軽減のステップとしては以下のような段階的な仕組みになっています。
- 1年目目と2年目は比較的大きな軽減
- 3年目は軽減幅が半分程度
- 4年目以降は通常負担
この方法により、社会保険加入直後の急激な手取り減少を防ぎつつ、最終的には通常の保険料負担へと移行できるよう設計されています。
さらに本件で重要なこととして、本人負担が軽減されていても、将来受け取る老齢厚生年金額の計算には通常通り反映されるという点が上げられます。すなわち従業員にとっては保険料負担だけが軽減され、将来の年金給付面では不利益を受けないということになります。
事業主の追加負担と還付制度
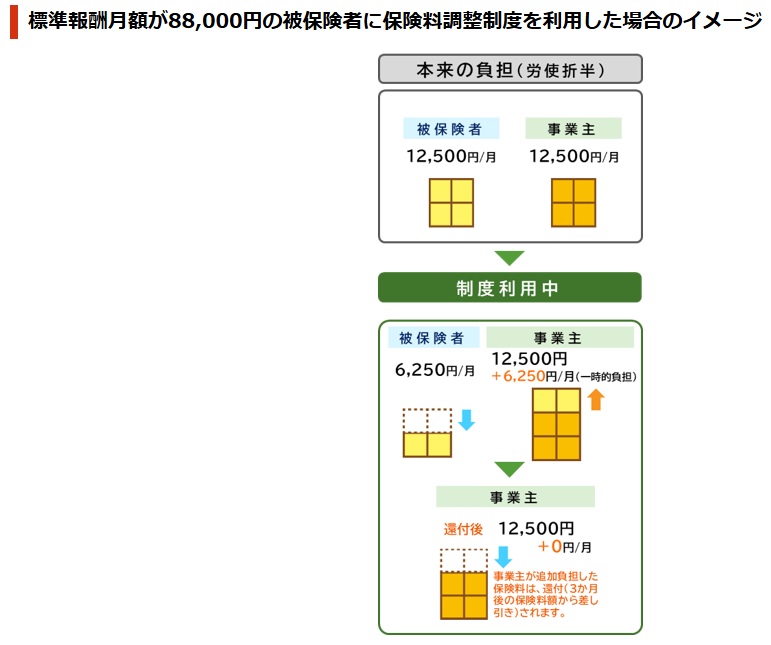
制度を利用すると、事業主は本来の事業主負担分に加えて従業員の負担軽減分も一時的に納付することになります。一見すると企業負担が増えるように見えますが、日本年金機構では追加負担した保険料に対する還付制度を設けています。
保険料軽減額に相当する金額は、後日、事業主が納付する保険料から差し引かれます。そのため制度利用によって最終的な事業主負担が恒久的に増加するのでなく、事業主が一時的に立替える形となり、その後に調整が行われるのです。
還付制度が設けられていることで、中小企業であっても本制度は比較的利用しやすい制度といえるでしょう。
制度導入によるメリット
保険料調整制度は従業員と事業主の双方に大きなメリットをもたらします。
従業員にとっては、社会保険に加入しながら手取り収入の減少を押さえられます。健康保険や厚生年金による保証を得つつ、急激な負担増を避けられるため将来への安心感を確保しやすくなります。また年収の壁を意識した就業調整を行う必要性が低下して希望する時間数だけ働きやすくなります。
一方事業主にとっては、人材確保や労働力の安定確保につながる効果が期待できます。従業員が勤務時間を減らす必要性が小さくなれば、シフトの確保や業務運営も安定しやすくなります。さらに社会保険加入への不安を軽減できることで、求人活動においても一定のプラス効果が期待できるでしょう。
利用上の注意点
保険料調整制度はこのように従業員・事業主双方にとって非常に有効な制度ですが、利用にあたってはいくつか重要な注意点があります。制度の内容を十分理解しないまま利用すると、従業員・事業主の双方に誤解や非効率な事務負担が生じる可能性があります。
以下の9つがその主な注意点です。注意点に配慮して円滑な制度の運用に務めて下さい。
申出しないと制度は利用できない
保険料調整制度は自動的に適用される制度ではありません。
対象事業所となった場合であっても事業主が日本年金機構へ所定の申出を行わなければ制度は開始されません。対象となる事業所でありながら申出を忘れた場合、従業員は通常通りの保険料負担となります。
また申出には期限が決められています。期限を過ぎた場合には制度を利用できなくなる可能性があるため、社会保険の適用拡大対象になった時点で速やかに制度の適用可否を検討することが重要です。
さらに中小企業では、社会保険事務を担当する人数が限られていることも多く、手続き漏れが発生しやすい環境にあるため特に注意して下さい。
対象者全員に適用されるため個別の選択はできない
本制度は事業所単位で適用される仕組みです。そのため対象となる被保険者の中から一部の従業員だけ選んで制度を利用することはできません。例えば、「Aさんには適用する」「Bさんには適用しない」「希望者だけ適用する」といった運用は認められていません。
対象事業所が制度を利用する場合には、制度要件を満たす全ての被保険者に対して公平に適用されます。従業員ごとに取扱いを変えられないので、事前に制度内容を十分説明して社内で理解を得ておくことが大切です。
対象者の判定は継続的に行う必要がある
本制度の対象者は一度決まれば永久に固定されるわけではありません。賃金改定や勤務時間の変更によって標準報酬月額が変動すると、対象要件を満たさなくなる場合があります。
例えば「昇給した」「勤務時間が増加した」「手当が新設された」などの理由により標準報酬月額が上がると制度対象外となる可能性があります。
反対に、労働条件の変更で新たに対象となる従業員が発生することもあります。そのため事業主は、定時決定や随時改訂だけでなく、従業員の労働条件の変化について継続的に確認していく必要があります。
軽減措置は永久ではない
保険料調整制度は社会保険加入直後の負担を和らげるための経過措置です。したがって保険料軽減が永続的に続くわけではありません。
制度が終了した後には通常の保険料負担へ段階的に移行します。ここで特に注意したいのは、制度利用中の従業員が「この保険料額がずっと続く」と誤解するケースです。実際には軽減期間が終われば、対象の従業員の給与から控除される保険料額は増加します。
そのため事業主は以下の3点を予め従業員に説明して誤解を解いておく必要があります。
- 軽減期間は限定的であること
- 将来的には通常負担となること
- その際にも厚生年金加入によるメリットは残ること
対象者がいなくなると制度が停止されることがある
制度利用中であっても対象となる被保険者がいなくなれば制度が停止される場合があります。
例えば以下のようなケースです。
- 対象者が退職した
- 労働時間が増えて対象要件から外れた
- 昇給により対象外となった
制度が停止された後に再び社内に対象者が発生した場合には再開手続きが必要になる場合があります。制度を利用中だからといって将来も自動的に継続されるとは限らないという点を十分理解しておく必要があります。
再開手続きには迅速な対応が求められる
制度停止後に新たな対象者が生じても自動的に再開されるわけではありません。再開には所定の申出が必要です。また再開申出が遅れた場合でも過去に遡って軽減を受けられるのでもありません。
そのため事業主としては「入退社状況」「勤務時間の変更」「社会保険加入者の増減」などを定期的に確認し、必要に応じて速やかに再開手続きを行うことが重要です。
事業所の事務処理が増える可能性がある
本制度そのものは支援のための仕組みですが、導入すると事業者には一定の事務負担が発生します。
具体的には以下のような負担が増えます。
- 申出書の作成
- 対象者の確認
- 保険料額の把握
- 停止及び再開手続き
- 従業員への継続的説明
特に対象者が多い事業所では制度管理のための業務量が増えて、それに当たる追加の従業員を雇用する必要も生じるでしょう。また社内の総務部・人事部等のスタッフだけでは対応しきれない場合もあるので、社会保険労務士等、社外関係者との連携も強化して適切な管理体制を構築する必要があります。
従業員への説明不足はトラブルの原因になる
保険料調整制度は2026年10月に始まったばかりであり、一般の従業員にはほぼ浸透していません。そのため「なぜ保険料額が通常と違うのか」「いつまで軽減されるのか」等の内容が十分理解されていないでしょう。
説明不足のまま制度を導入してしまうと、「想定より手取りが少ない」「軽減終了後に手取りが減ったと感じる」「制度内容が分からず不安になる」といった不満や誤解が発生してしまいます。
それでは本末転倒ですよね。
本件に係る対策としては、制度開始時だけでなく、軽減終了時期が近づいてきた段階でも、可能な限り個別かつていねいな説明を行うことが重要です。
制度の利用判断は長期的視点で行う
本制度の最大の目的は、年収の壁を意識した就業調整を減らし安心して働ける環境を整備することです。
したがって本制度を単に「短期労働者の手取りを増やす制度」として考えるのではなく、以下のような4つの視点から中長期的なメリットも含めて考える必要があります。
- 将来の厚生年金受給額の増加
- 健康保険の保障充実
- 傷病手当等の給付対象になれること
- 安定した雇用環境の確保
短期的な保険料負担だけに注目すると、制度本来の意義を見失いかねませんので注意が必要です。
まとめ
2026年10月から導入された保険料調整制度について、その制度背景や概要、活用メリット、利用上の注意点など詳しく解説しました。
保険料調整制度は、社会保険適用拡大の中で被保険者の負担増を緩和し、年収の壁による就業調整を抑制するために創設された重要な制度です。社会保険加入による保障の充実と加入直後の負担軽減を両立させる仕組みとして短時間労働者・事業主双方に大きなメリットがあります。
一方で対象事業所や被保険者には要件があり、利用には開始申出や継続的な管理が欠かせません。そのため制度の趣旨と運用ルールを正しく理解し、適切な手続きを行うことが、制度の効果を最大限に活用するための重要なポイントといえるでしょう。
 オンライン研修・eラーニング
e-JINZAIで
社員スキルUP!
- e-JINZAI for account(会計事務所向け)
- e-JINZAI for business(一般企業・団体向け)
- 今ならe-JINZAIを2週間無料でお試しいただけます!
税理士.ch 編集部
税理士チャンネルでは、業界のプロフェッショナルによる連載から
最新の税制まで、税理士・会計士のためのお役立ち情報を多数掲載しています。
運営会社:株式会社ビズアップ総研
公式HP:https://www.bmc-net.jp/
「登録する」をクリックすると、認証用メールが送信されます。メール内のリンクにアクセスし、登録が正式に完了します。
登録無料
売上アップの秘訣や事務所経営に役立つ情報が満載税理士.chの最新記事をメールでお知らせ