【2026年10月開始】育児期間の国民年金保険料免除制度とは?制度の概要、免除期間、注意点など
2026年(令和8年)10月1日から「育児期間の国民年金保険料免除制度」がスタートしました。本制度は正式には「国民年金第1号被保険者の育児期間に係る保険料免除制度」といいます。
この制度は、自営業者やフリーランス、農業者、学生、無職の方など、国民年金第1号被保険者が、1歳未満の子どもを養育する期間の国民年金保険料について、所得に関係なく納付を免除するものです。
また免除された期間も保険料を納付したものとして扱われ、将来受け取る老齢基礎年金額に反映されます。本制度は国の少子化対策として進められている「子ども未来戦略・加速化プラン」の一環として創設されました。
子ども家庭庁は、児童手当の拡充・妊婦支援給付等と並び「育児期間の国民年金保険料免除」を子育て支援施策のひとつに位置づけています。
本記事では、「育児期間の国民年金保険料免除制度」について、制度の背景や免除の対象者、ケース別の保険料が免除される期間、制度のメリット、利用上の注意点等、詳しく解説します。
制度創設の背景
会社員や公務員など厚生年金加入者には、育児休業中の社会保険料免除制度があります。しかし自営業者やフリーランスには育児休業制度がなく、出産や育児によって収入が減少しても国民年金保険料を納め続ける必要がありました。
近年は共働き・共育てが重視されるようになり、働き方によって支援内容に大きな差があることが課題となっていました。そのため、自営業者等についても育児期間中の経済的負担を軽減する仕組みとして本制度が創設されたのです。
本制度の対象となる人・対象外になる人
本制度の対象となるのは、国民年金第1号被保険者で、1歳未満の子を養育している実父母または養父母です。また対象者には所得水準での制限はありません。
具体的には以下のような方々が対象者となります。
- 自営業者
- フリーランス
- 農業者
- 学生
- 無職の方
- 国民年金のみ加入している方
また養育の要件として以下の3つの点が対象者には求められます。
- 子どもと法律上の親子関係があること
- 子どもと同一住所であること
- 子どもが生存していること
子どもについては、また実子や養子だけでなく、特別養子縁組の監護期間にある子や養子縁組里親に委託された子も対象に含まれます。
一方以下のような方々は本制度の対象外です。
- 会社員
- 公務員
- 厚生年金加入者
- 第3号被保険者(会社員に扶養されている配偶者)
- 任意加入被保険者
厚生年金加入者については、別途「産前産後休業期間・育児休業期間の保険料免除制度」が適用されます。
関連制度・産前産後期間の国民年金保険料免除制度
ここで本制度の理解を進めていく上で、欠かせない関連制度として「産前産後期間の国民年金保険料免除制度」があります。国民年金第1号被保険者に該当する方が出産(※1)した際には、出産前後の一定期間、国民年金保険料が免除される制度があります。
産前産後期間の国民年金保険料免除制度は、次世代育成支援の観点から2019年(平成31年)4月から始まりました。本制度の下では、出産予定日または出産日が属する月の前月から4カ月間(以下「産前産後期間」と呼ぶ)の国民年金保険料が免除されます。
多胎妊娠の場合は、出産予定日または出産日が属する月の3カ月前から6カ月間の国民年金保険料が免除されます。なお、産前産後期間は国民年金保険料を免除されていても、付加保険料(※2)の納付は可能です。
産前産後期間の免除制度では、「保険料が免除された期間」も保険料を納付したものとして取扱いされ、老齢基礎年金の受給額に反映されるので手続きすれば大きなメリットが得られます。
(※1)出産とは妊娠85日(4カ月)以上の出産をいい、死産、流産、早産も含みます。
(※2)付加保険料とは、国民年金第1号被保険者や任意加入被保険者が定額保険料に上乗せして月額400円の付加保険料を納付することで、将来の老齢基礎年金の額を増やすことができる制度のことです。
国民年金保険料が免除される期間
関連制度として「産前産後期間の国民年金保険料免除制度」を理解してもらった上で、再び「育児期間の国民年金保険料免除制度」に戻り、本制度の下、国民年金保険料が免除される期間について、4つのケースを取り上げ解説します。
なお、対象者が第1号被保険者であれば、夫婦ともに育児免除制度の対象になります。
実母の場合
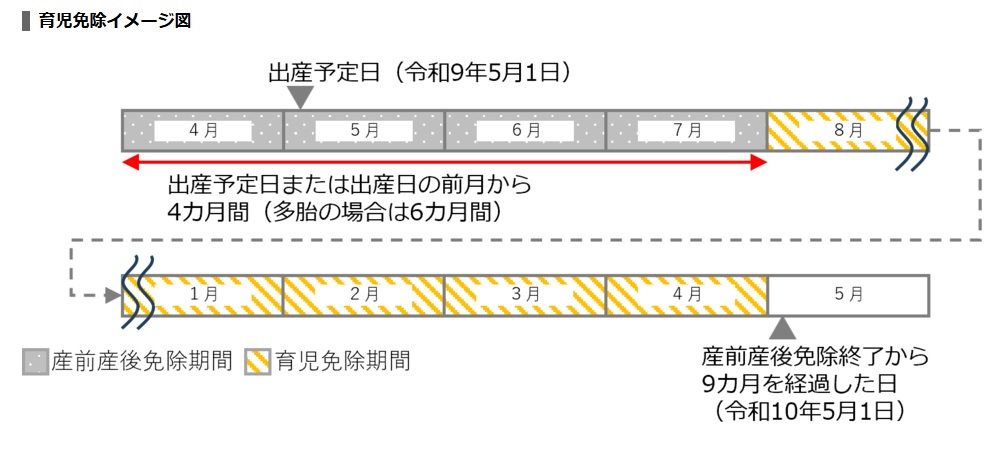
産前産後免除期間(4カ月または6カ月)を有する実母の場合、産前産後免除期間に引き続く9カ月間、国民年金保険料が免除されます。(令和8年10月1日以降に限る)
(例)子の出産(予定)日が令和9年5月1日の場合、令和9年8月から令和10年4月の9カ月間が育児免除期間に該当します。
実父または養父母の場合(産前産後免除期間を有しない実母を含む)
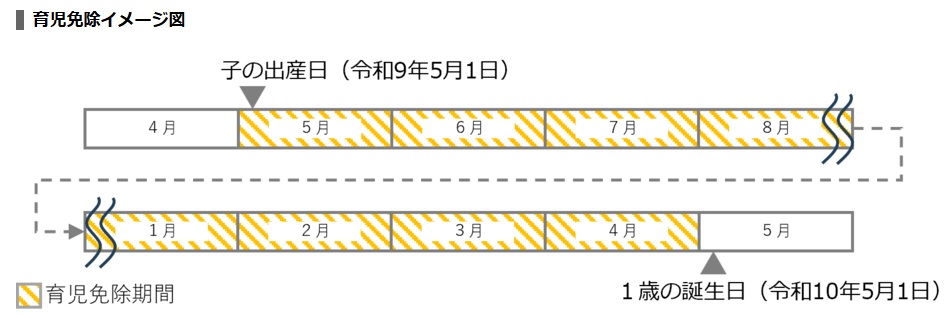
子を養育することとなった日の属する月から、1歳になる誕生日の前月までの最大12カ月間、国民年金保険料が免除されます。(令和8年10月1日以降に限る)
(例)子の出産日が令和9年5月1日の場合、令和9年5月から令和10年4月の12カ月間が育児免除期間に該当します。
制度施行(令和8年10月)より前から子を養育しており、制度施行時点で1歳未満の場合(実母の場合)
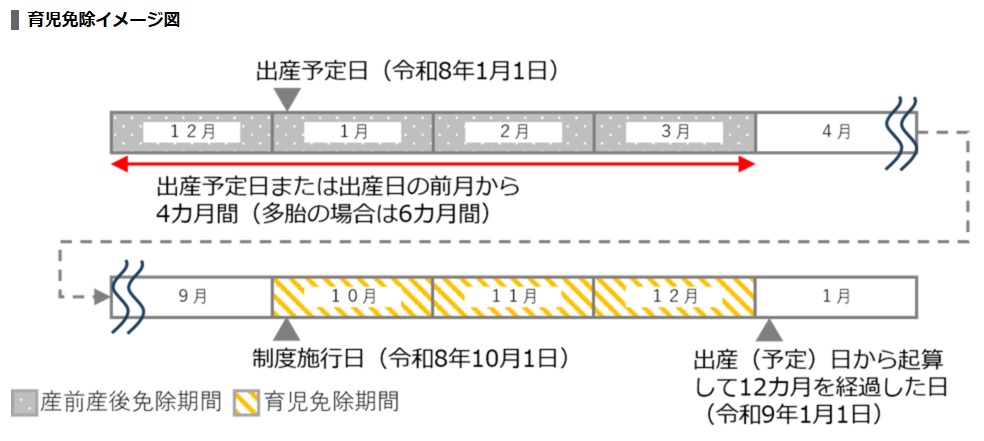
産前産後免除期間(4カ月または6カ月)に引き続く9カ月間のうち、令和8年10月1日以降の月分の国民年金保険料が免除されます。
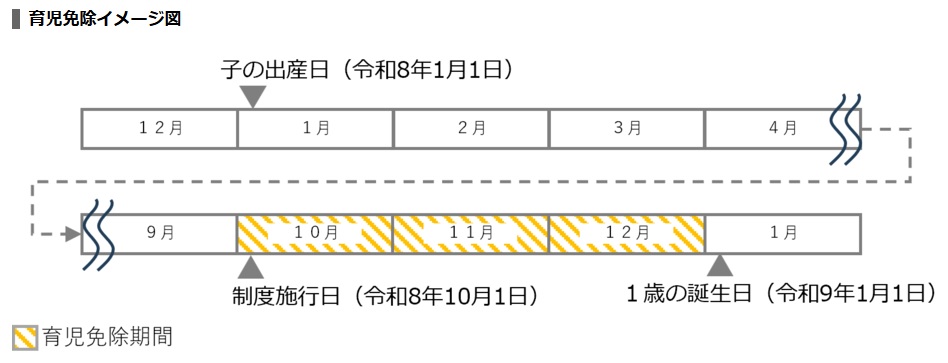
(例)子の出産日が令和8年1月1日の場合、令和8年10月から令和8年12月までの3カ月間が育児免除期間に該当します。
制度施行(令和8年10月)より前から子を養育しており、制度施行時点で1歳未満の場合(実父または養父母の場合)
令和8年10月1日以降、子が1歳になる誕生日の前月までの期間が育児免除に該当します。
(例)子の出産日が令和8年1月1日の場合、令和8年10月から令和8年12月までの3カ月間が育児免除に該当します。
本制度の大きなメリット
本制度の最大の特徴は「払わなくていいのに、払ったものとして年金額が計算される」という点にあります。通常の全額免除制度では将来の年金額が一部減額されますが、この育児免除は保険料納付済み期間として取り扱われます。
そのため以下のような利点があります。
- 将来の老齢基礎年金額が減らない
- 育児中の家計負担を軽減できる
- 所得審査が不要(所得制限がない)
さらに第1号被保険者であれば父母ともに利用できるため、夫婦とも自営業者の場合には双方が恩恵を受けられるというメリットもあります。
さらにすでに保険料を納付している期間、法定免除(※1)に該当している期間、国民年金保険料免除・納付猶予(※2)、学生納付特例(※3)が承認されている期間についても、届け出をすることで「育児免除期間」として取り扱われます。
なお、保険料を納付している期間の保険料については、充当または還付が受けられます。
(※1)法定免除…障害基礎年金を受けている、生活保護の生活扶助を受けている、ハンセン病療養所などで療養しているなどのケースに該当する国民年金の第1号被保険者は届け出れば保険料が免除されます。
(※2)国民年金保険料免除・納付猶予…収入の減少や失業等で国民年金保険料を納付することが困難な場合、申請書を出すことで承認されると、保険料の納付が全額・4分の3、半額・4分の1納付のいずれかが免除されます。
(※3)学生納付特例…日本国内に住むすべての方は20歳になったときから国民年金の被保険者となり保険料の納付が義務付けられますが、学生には申請によって在学中の保険料の納付が猶予される制度が設けられています。
手続き方法
本制度に係る育児免除を受けるためには届け出が必要です。申請方法としては以下の3つのやり方があります。
- 市区町村の国民年金窓口
- 郵送
- マイナポータルによる電子申請
また申請にあたり必要書類として以下の3つの書類が求められます。
- マイナンバーまたは基礎年金番号確認書類
- 親子関係を確認できる書類
- 同一住所を確認できる書類
届け出時期については、育児免除の要件を満たした日以降、速やかに届けるようにして下さい。また「産前産後免除」と併せて届け出することも可能です。
届出が不要な場合
「育児期間の国民年金保険料免除制度」の対象者でも、届け出が不要なケースがあります。
産前産後免除該当者(実母)の産前産後免除期間が令和8年9月以降に終了した後、引き続き子を養育していることが日本年金機構において確認できる方(※1)は、届出する必要はありません。(※2)
上記に該当する方には、産前産後免除期間終了後に日本年金機構より「国民年金保険料育児免除該当通知書」が送付されます。
なお、育児免除に該当することが確認できなかった場合には、「国民年金保険料の産前産後免除期間終了のお知らせ」を送付します。「国民年金保険料産前産後免除終了のお知らせ」が届いた方で、育児免除の対象となる方は別途届出を行って下さい。
(※1) 基礎年金番号とマイナンバーが紐付(ひもづけ)されており、マイナンバーを用いた情報連携によって親子関係および子と同一世帯であることを確認できる被保険者。
(※2) 実父・養父母や産前産後免除の届出が済んでいない実母の方は別途手続きが必要です。
育児免除が終了したときの手続き
育児免除を受けるときと同じく、育児免除期間中に育児免除の要件を満たさなくなった場合(子と同居しなくなった場合等)は、育児免除終了の手続きをする必要があります。
ただし子が1歳に到達し、期間満了となった際は手続き不要です。届け出時期としては、育児免除の要件を満たさなくなった日の翌日以降、速やかに届け出して下さい。
また届け出方法としては、紙による届出及び電子申請による届出が可能です。
利用上の注意点
最後に育児期間の国民年金保険料免除制度について、利用上の注意点を5点解説します。
自動で適用されるとは限らない
前章の「届け出が不要な場合」でも説明したように、実母の一部については、日本年金機構が情報連携で確認できて届け出が不要な場合がありますが、多くのケースでは届け出が必要です。そのため対象者であっても正式な手続きをしなければ免除が得られないケースもありますので注意して下さい。
第1号被保険者であることが条件
本制度の対象者は第1号被保険者であることが条件となっていますが、制度利用中に会社員となって厚生年金に加入した場合、その期間は第1号被保険者でなくなってしまうので育児免除の対象外となります。
転職予定のある方などは特に注意が必要です。
子どもと同居している必要がある
本制度の利用には、住民票上で子どもと同一住所であることが必須要件となっています。そのため別居している場合には適用要件を満たせない可能性がありますので注意が必要です。
前納している場合の取扱い
国民年金保険料を口座振替やクレジットカードで前納している場合、後日還付や充当が行われることがあります。また免除終了後の振替方法に影響する場合もあるので、事前に年金事務所に確認することが望ましいでしょう。
付加保険料は継続できる
関連制度の「産前産後期間の国民年金保険料免除制度」を利用中でも付加保険料(月額400円)は納付可能と説明しましたが、同様に「育児期間の国民年金保険料免除制度」利用中も付加保険料は継続して利用可能です。
すなわち免除期間中でも月額400円の付加保険料は納付できます。将来の年金額を少しでも増やしたい方は検討する価値はあります。
まとめ
「育児期間の国民年金保険料免除制度」について詳しく解説してきました。育児期間の国民年金保険料免除制度は2026年10月に始まった自営業者・フリーランス等の子育て世代を支援する新制度です。
1才未満の子どもを養育する国民年金第1号被保険者を対象に、最大12カ月間の保険料が免除され、それでも将来の年金額は減らされません。これまで厚生年金加入者に比べ子育て支援が手薄だった自営業者等に対し、実質的な所得補償に近い効果をもたらす制度といえます。
また国民年金第1号被保険者であれば父母双方が利用でき、所得制限も設けられていないため、多様な家庭の子育てを支援できる仕組みとなっています。
一方で手続き漏れや被保険者区分の変更によって適用を受けられない場合もあるため、出産や養育開始後は早めに市区町村窓口や年金事務所へ相談することが重要です。
 オンライン研修・eラーニング
e-JINZAIで
社員スキルUP!
- e-JINZAI for account(会計事務所向け)
- e-JINZAI for business(一般企業・団体向け)
- 今ならe-JINZAIを2週間無料でお試しいただけます!
税理士.ch 編集部
税理士チャンネルでは、業界のプロフェッショナルによる連載から
最新の税制まで、税理士・会計士のためのお役立ち情報を多数掲載しています。
運営会社:株式会社ビズアップ総研
公式HP:https://www.bmc-net.jp/
「登録する」をクリックすると、認証用メールが送信されます。メール内のリンクにアクセスし、登録が正式に完了します。
登録無料
売上アップの秘訣や事務所経営に役立つ情報が満載税理士.chの最新記事をメールでお知らせ